

Questions fréquentes
Mise à jour le 30 octobre 2026. Taux du barème au 21/10/2026, indicatifs et susceptibles d'évoluer.
Puis-je acheter un bien immobilier en SCI patrimoniale à Romans-sur-Isère avec votre aide ?
Oui, notre réseau peut vous accompagner dans un achat en SCI patrimoniale à Romans-sur-Isère. Nous comparons les offres de plusieurs banques pour optimiser votre financement. Les taux indiqués au 21/10/2026 sont par exemple de 3,25 % à 3,55 % selon la durée, mais ces chiffres sont indicatifs et susceptibles d'évoluer. N’hésitez pas à nous contacter pour une étude gratuite et sans engagement.
Comment fonctionne un regroupement ou rachat de crédits pour alléger mes mensualités ?
Le regroupement de crédits permet de rassembler plusieurs prêts en un seul, avec une nouvelle mensualité souvent plus basse. Notre réseau compare les offres pour trouver les meilleures conditions selon votre situation. Les taux du barème au 21/10/2026 vont de 3,25 % à 3,55 %, indicatifs et susceptibles de changer. Contactez-nous pour une étude personnalisée sans engagement.
Quelle durée de prêt est conseillée pour un achat immobilier à Romans-sur-Isère ?
La durée de prêt dépend de votre capacité de remboursement et de votre projet. Les taux de notre barème au 21/10/2026 vont de 3,25 % pour 7 ans à 3,55 % pour 25 ans, indicatifs et susceptibles d’évoluer. Par exemple, un prêt sur 20 ans à 3,45 % hors assurance est souvent un bon compromis. Notre expert vous conseille gratuitement selon votre situation.
Je souhaite faire un investissement locatif à Romans-sur-Isère, que dois-je savoir ?
Pour un investissement locatif, il est important de bien calculer votre budget en fonction du prix médian local. À Romans-sur-Isère, le prix médian des appartements est de 1 640 euros le m², indicatif et sujet à évolution. Nos taux au 21/10/2026 vont de 3,25 % à 3,55 %. Nous vous aidons à comparer les offres pour financer votre projet dans les meilleures conditions.
Quel apport personnel est nécessaire pour un crédit immobilier à Romans-sur-Isère ?
L’apport personnel facilite l’obtention du prêt et peut diminuer le montant emprunté. Par exemple, pour un appartement de 60 m² au prix médian (environ 98 400 euros), un apport de 13 400 euros est indiqué dans l’exemple. Les taux du barème au 21/10/2026 vont de 3,25 % à 3,55 %, indicatifs et susceptibles de changer. Contactez-nous pour un accompagnement personnalisé.
Quelle serait la mensualité pour un prêt immobilier type à Romans-sur-Isère ?
Pour un appartement de 60 m² au prix médian, soit environ 98 400 euros, avec un apport de 13 400 euros, le prêt de 85 000 euros sur 20 ans à 3,45 % hors assurance donne une mensualité d’environ 490,78 euros. Ces chiffres datent du 21/10/2026, sont indicatifs et susceptibles d’évoluer. Nous étudions gratuitement votre projet pour vous donner une estimation précise.
Quel budget prévoir pour acheter un bien à Romans-sur-Isère et quels sont les prix au mètre carré ?
À Romans-sur-Isère, le prix médian en 2025 est de 2 250 euros le m² pour une maison et 1 640 euros le m² pour un appartement, basés sur les ventes enregistrées. Ces prix sont indicatifs et peuvent évoluer. Notre barème de taux au 21/10/2026 va de 3,25 % à 3,55 %. Nous vous accompagnons dans le calcul de votre budget et la recherche du financement adéquat.
C'est mon premier achat immobilier à Romans-sur-Isère, comment être accompagné ?
Pour un premier achat, nous vous proposons une étude gratuite et sans engagement en comparant plusieurs offres bancaires. Avec un taux indicatif entre 3,25 % et 3,55 % au 21/10/2026, nous vous aidons à définir un plan de financement adapté à votre projet et budget. Notre expert vous suit à distance ou en rendez-vous, pour vous conseiller étape par étape.
Dans quelles communes voisines intervenez-vous pour un crédit immobilier ?
Nous intervenons aussi dans les communes proches de Romans-sur-Isère, notamment Mours-Saint-Eusèbe, Peyrins, Génissieux, Bourg-de-Péage, Saint-Paul-lès-Romans, Chatuzange-le-Goubet, Clérieux, Châtillon-Saint-Jean, Margès, Alixan, Saint-Donat-sur-l'Herbasse et Châteauneuf-sur-Isère. Nos taux indicatifs au 21/10/2026 vont de 3,25 % à 3,55 %. Contactez-nous pour une étude gratuite et personnalisée.
Les meilleurs taux de crédit
Barème du réseau Immofinances.netTaux nominaux issus des barèmes préférentiels et des négociations abouties, selon le profil et le dossier.Dossiers signés et historique
Votre expert en crédit immobilier
Courtier inscrit à l'ORIAS n° 19006107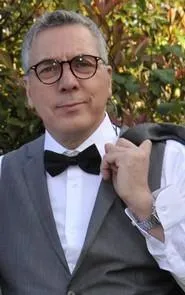
BELGHAZI Tayeb
Expert crédit Immofinances.net à Romans-sur-Isère
- Fixe
- 04 68 800 700
- Portable
- 06 98 390 164
- Site
- Romans-sur-Isère.immofinances.net
- Secteur
- ROMANS-SUR-ISÈRE
- N° ORIAS
- 19006107
Mandataire en assurance (MIA) : 19006107. N° ORIAS rachat de crédits : 19006107 ; mandants : CIB FINANCE (13001585).
 Calcul des mensualités
 Capacité d'emprunt
 Frais de notaire
 Simulateur de prêt
 Simulation PTZ
